보통은 변동금리가 더 싸다고 알고 있었는데, 지금은 거꾸로라고?
대출을 앞두고 있다면 금리 고르는 기준부터 다시 봐야 할 때예요.
대출을 알아보면 보통 변동금리가 고정금리보다 조금 싸요.
그런데 요즘 은행 금리표를 보면 이 공식이 거꾸로 뒤집혔어요.
6개월마다 금리가 바뀌는 변동형 신용대출이 1년 고정형보다 비싸진 거예요.
왜 이런 일이 생겼는지, 지금 대출을 받는다면 무엇을 확인해야 하는지 정리해 볼게요.
📌 목차
- 1. 10개월 만에 뒤집힌 금리 공식
- 2. 왜 이런 일이 생겼을까
- 3. 주택담보대출도 마찬가지
- 4. 예금 금리도 거꾸로
- 5. 지금 대출받는다면 이것부터 확인
- 6. 자주 묻는 질문
1. 10개월 만에 뒤집힌 금리 공식
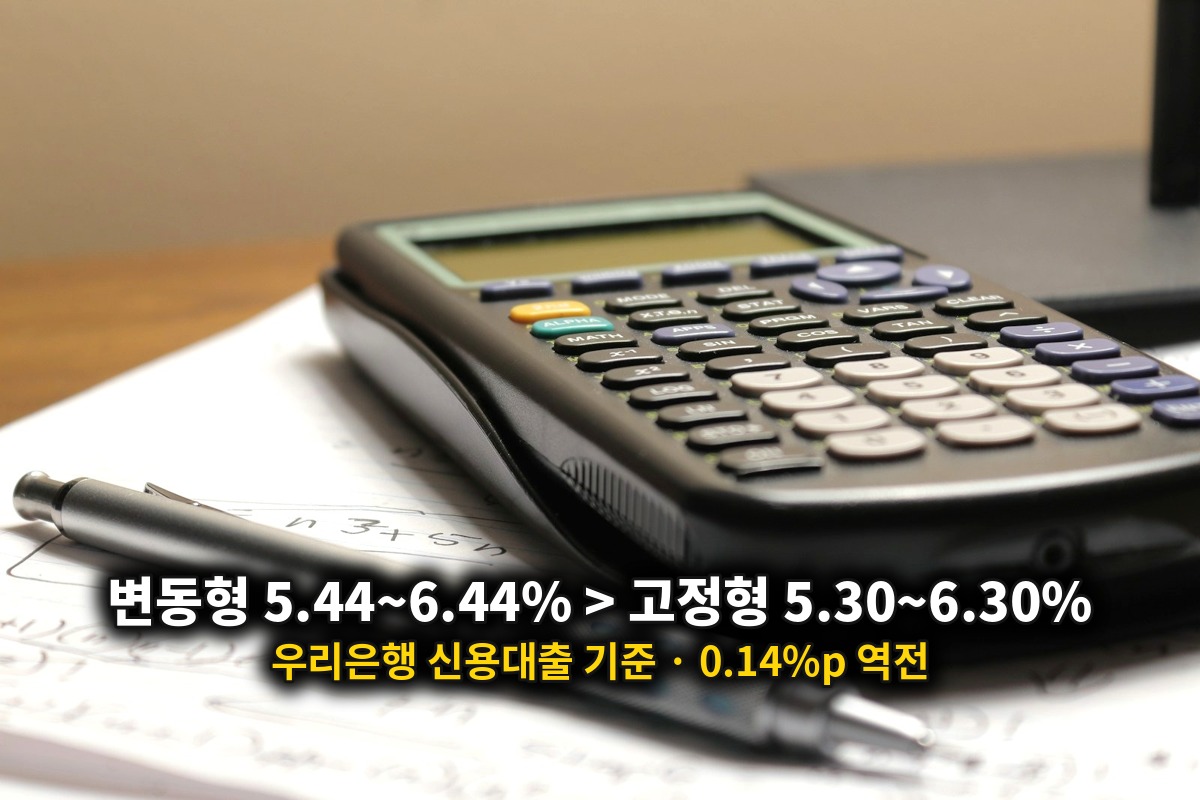
11월 10일 기준 우리은행의 6개월 변동형 신용대출 금리는 연 5.44~6.44%예요.
같은 은행 1년 고정형은 연 5.30~6.30%로, 변동형이 0.14%포인트 더 높아요.
국민은행과 농협은행도 변동형이 고정형보다 각각 0.04%포인트, 0.07%포인트 높아졌어요.
변동형이 고정형을 넘어선 건 지난 1월 이후 10개월 만이에요.
| 은행 | 6개월 변동형 | 1년 고정형과 비교 |
|---|---|---|
| 우리은행 | 연 5.44~6.44% | 0.14%p 높음 |
| 국민은행 | 연 5.48~6.48% | 0.04%p 높음 |
| 농협은행 | - | 0.07%p 높음 |
원래 고정형은 은행이 금리 변동 위험을 더 오래 떠안기 때문에 변동형보다 비싼 게 보통이에요.
그래서 이번 역전이 더 눈에 띄는 거예요.
2. 왜 이런 일이 생겼을까
대출금리는 은행이 돈을 빌려오는 채권 금리에 가산금리를 더하고 우대금리를 빼서 정해져요.
그런데 은행채 1년물과 6개월물의 금리 차이가 6월 말 0.454%포인트에서 최근 0.108%포인트로 확 줄었어요.
1년물 금리는 9월 말 연 4.145%에서 3.94% 수준으로 내려온 반면, 6개월물은 오히려 올랐어요.
시장에서는 기준금리가 내년 상반기쯤 정점을 찍고 한동안 유지될 거라고 보고 있어요.
앞으로 오를 금리가 먼저 반영되면서 짧은 만기 금리가 더 빨리 오른 거예요.
여기에 은행마다 다른 가산금리와 우대금리가 겹치면서 일부 상품에서 역전이 생겼어요.
3. 주택담보대출도 마찬가지
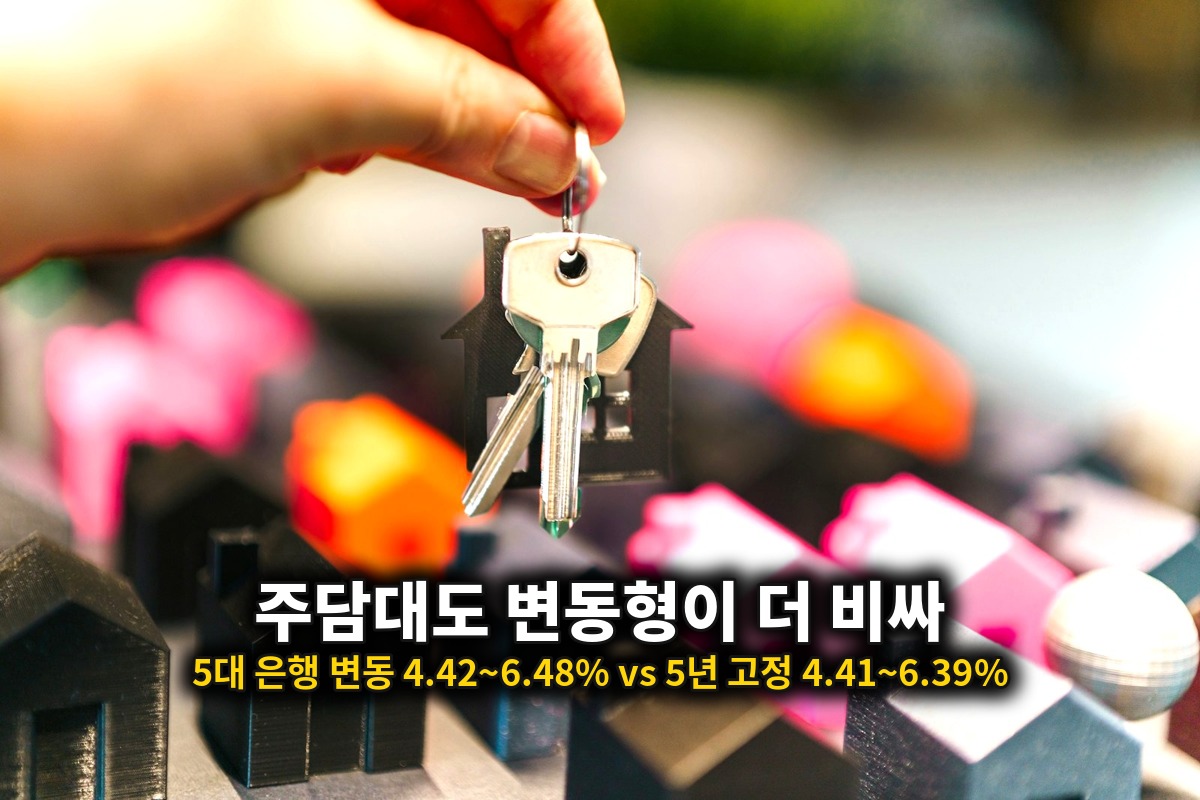
주택담보대출에서도 같은 현상이 나타났어요.
11월 9일 기준 5대 은행의 6개월 변동형 주담대 금리는 연 4.42~6.48%로, 5년 고정형(연 4.41~6.39%)보다 위아래 모두 높았어요.
신한은행은 변동형 상단이 연 5.83%로 5년 고정형(5.79%)보다 높았어요.
고정형의 기준이 되는 은행채 5년물 금리는 7월 말 연 4.343%에서 11월 6일 4.045%로 내려왔어요.
반면 변동형의 기준인 코픽스(신규취급액 기준)는 10월 연 3.43%로 7월보다 0.25%포인트 올랐어요.
문제는 올해 7월 새로 나간 주담대 가운데 변동금리 비중이 68.1%나 된다는 점이에요.
변동형을 고른 사람들은 6개월 뒤 금리가 바뀔 때 이자 부담이 커질 수 있어요.
4. 예금 금리도 거꾸로
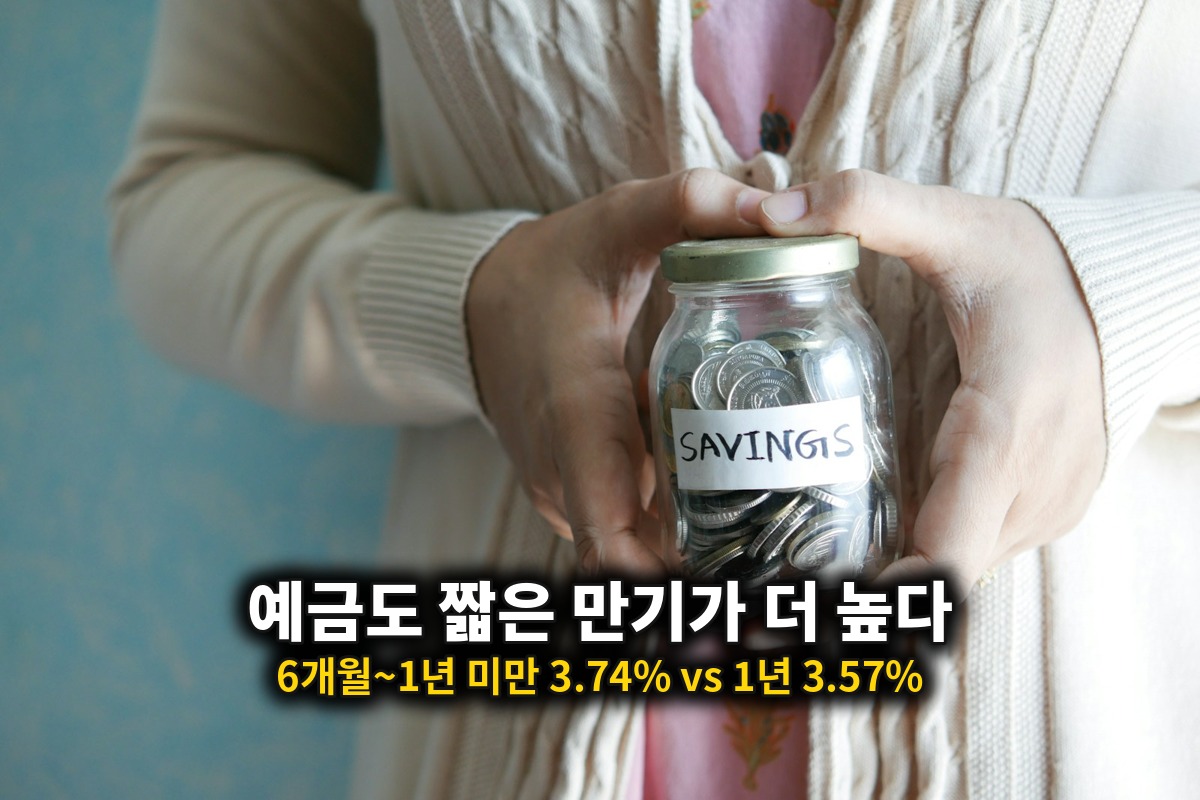
예금에서도 짧은 만기가 더 높은 현상이 나타났어요.
9월에 새로 가입한 6개월~1년 미만 정기예금 평균 금리는 연 3.74%로, 1년짜리(3.57%)보다 0.17%포인트 높았어요.
예금을 넣을 때도 무조건 길게 묶기보다 만기별 금리를 비교해 보는 게 좋아요.
| 구분 | 짧은 만기 | 긴 만기 |
|---|---|---|
| 신용대출(우리은행) | 6개월 변동 5.44~6.44% | 1년 고정 5.30~6.30% |
| 주담대(5대 은행) | 6개월 변동 4.42~6.48% | 5년 고정 4.41~6.39% |
| 정기예금(9월 평균) | 6개월~1년 미만 3.74% | 1년 3.57% |
5. 지금 대출받는다면 이것부터 확인
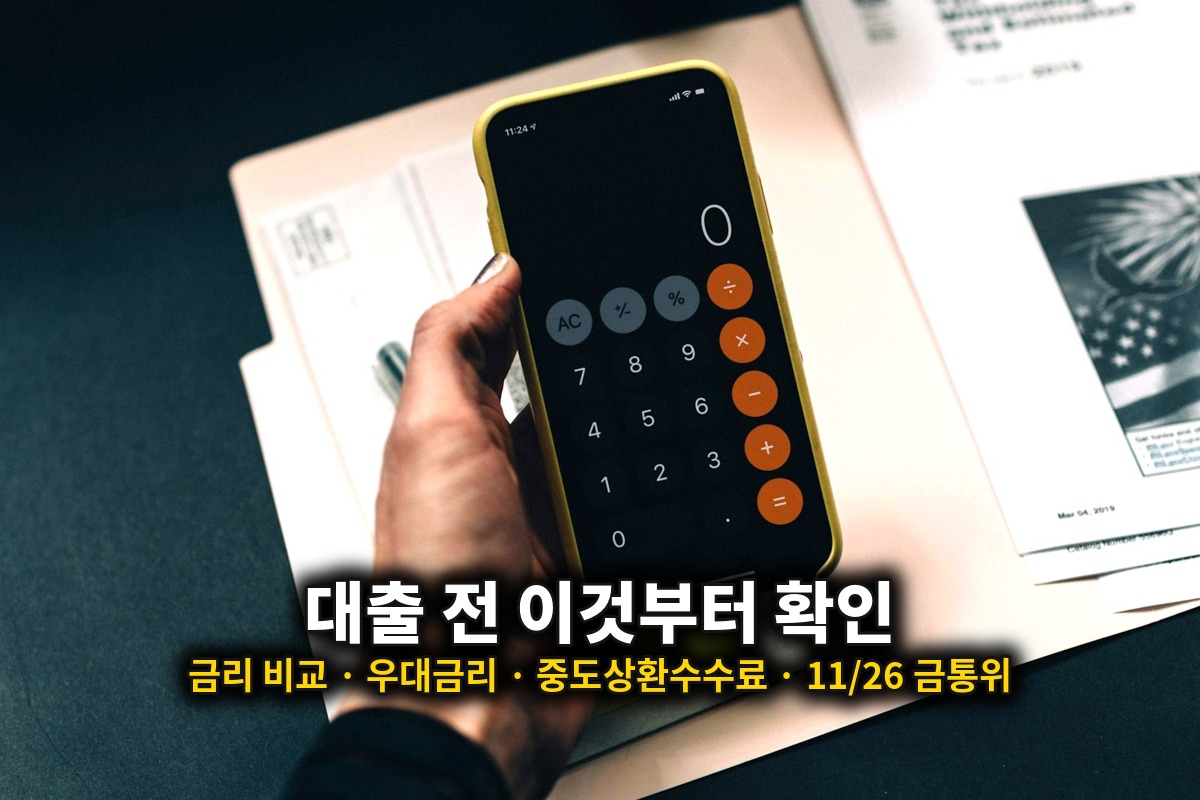
기사에서는 지금 신용대출은 1년 고정형, 주담대는 5년 고정형이 당장의 이자를 줄이는 데 유리하다고 봤어요.
다만 금리 인상이 끝난 뒤 시장금리가 내려가면 다시 변동형이 유리해질 수 있어요.
한국은행은 11월 26일 기준금리를 결정하는데, 시장에서는 추가 인상 가능성을 거론하고 있어요.
| 체크포인트 | 확인할 내용 |
|---|---|
| 금리표 비교 | 같은 은행 안에서도 변동형·고정형 금리를 나란히 확인 |
| 우대금리 | 급여이체·카드 실적 등으로 실제 적용 금리가 달라짐 |
| 중도상환수수료 | 나중에 갈아탈 계획이면 수수료와 면제 시점 확인 |
| 금리인하요구권 | 승진·소득 증가·신용점수 상승 시 이용 가능 |
| 금통위 일정 | 11월 26일 기준금리 결정 이후 금리 흐름 확인 |
6. 자주 묻는 질문
Q. 변동금리가 항상 더 싼 거 아니었나요?
A. 보통은 그래요.
하지만 짧은 만기 금리가 빠르게 오르면 지금처럼 변동형이 더 비싸질 수 있어요.
Q. 이미 변동형으로 받았는데 갈아타야 하나요?
A. 금리 차이만 보지 말고 중도상환수수료와 남은 대출 기간을 함께 따져 보세요.
Q. 고정형을 고르면 무조건 이득인가요?
A. 아니에요.
나중에 시장금리가 내려가면 변동형이 다시 유리해질 수 있어요.
Q. 예금은 짧게 넣는 게 나을까요?
A. 지금은 6개월~1년 미만 예금 금리가 1년짜리보다 높게 나타나고 있으니 만기별로 비교해 보세요.
'변동은 싸고 고정은 비싸다'는 공식이 늘 맞는 건 아니에요.
대출을 앞두고 있다면 오늘 은행 앱에서 변동형과 고정형 금리를 나란히 비교해 보세요.
※ 이 글은 정보 제공용이며 특정 대출 상품을 권하는 글이 아니에요.
금리는 은행·개인 신용도·우대 조건에 따라 달라지고 매일 바뀔 수 있어요.
실제 대출 전에는 은행 앱이나 창구에서 내 적용 금리를 꼭 확인하세요.
출처: 한국경제(2026.11.9·11.10), 디지털타임스·뉴스1(2026.11.10), 서울경제(2026.11.8), 비즈워치(2026.11.6) 대출금리·기준금리 보도 / 사진: Unsplash
#신용대출금리 #변동금리 #고정금리 #금리역전 #주택담보대출 #주담대금리 #은행채금리 #기준금리 #대출갈아타기 #재테크
'금융이야기' 카테고리의 다른 글
| 미국이 금리 올리는데 내 이자가 왜?! 12월 인상 '100%'에 대출자들 비상… 한미 금리차 1%p, 지금 할 일 (0) | 2026.11.11 |
|---|---|
| 500만원 빌렸더니 이자만 32만원… 비상금대출 금리 15개월 만에 최고, 투잡 뛰는 가장 '울상' (0) | 2026.11.11 |
| 법카 해킹에 결제 승인까지!! 다행히 전액 취소됐다는데…내카드는? (0) | 2026.11.10 |
| 주식 떨어지자 '지금이 기회'라더니… 신용대출 엿새 만에 1조, 마통 연 남편 지금 후회한다는데 (0) | 2026.11.10 |
| 국민연금 10년 내도 기초연금보다 적다? ‘급여 역전’의 조건과 수령 기준 (0) | 2026.11.10 |