월급은 그대로인데 대출이자만 매달 15만 원씩 더 빠져나간다면?
남편이 가장 먼저 '그만하자'고 한 건 커피가 아니었다.
📌 목차
- 1. 기준금리 3%, 우리 집 이자는 얼마나 늘었을까
- 2. 남편이 결국 '그만하자' 한 소비 습관 5가지
- 3. 줄인 돈, 이렇게 써야 진짜 효과
- 4. 11월 26일 금통위, 미리 챙길 것
- 5. 마무리
기준금리 3%, 우리 집 이자는 얼마나 늘었을까
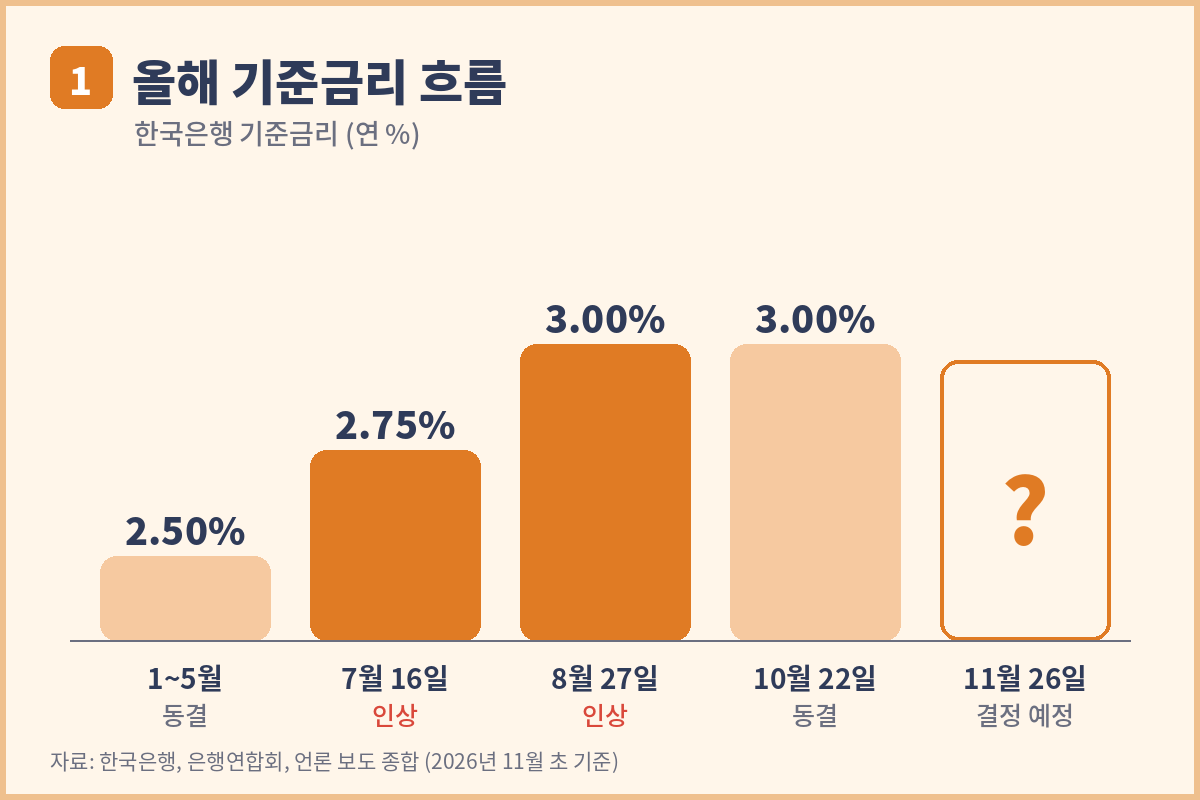
한국은행은 지난 10월 22일 기준금리를 연 3.00%로 동결했어요.
7월과 8월에 두 번 연달아 올린 뒤 처음 숨을 고른 거예요.
하지만 대출금리는 이미 많이 올라 있어요.
9월 은행 주택담보대출 금리(신규취급액 기준)는 연 4.88%로, 한 달 만에 0.22%p 올랐어요.
신용대출은 연 6.49%까지 뛰었고, 9월 소비자물가도 1년 전보다 3.7% 올랐어요.
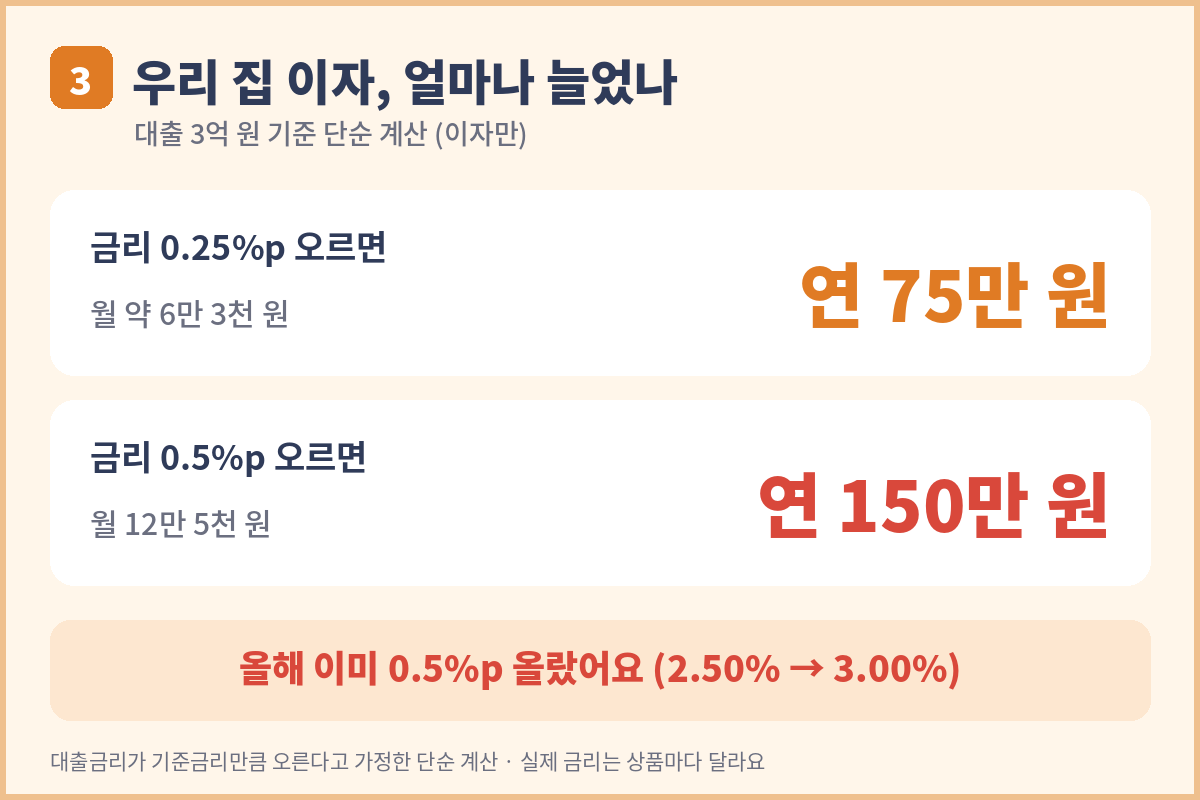
3억 원을 빌린 집을 예로 들어 볼게요.
금리가 0.6%p만 올라도 이자만 1년에 약 180만 원, 한 달에 약 15만 원이 더 나가요.
월급은 그대로인데 고정비가 늘어난 셈이에요.
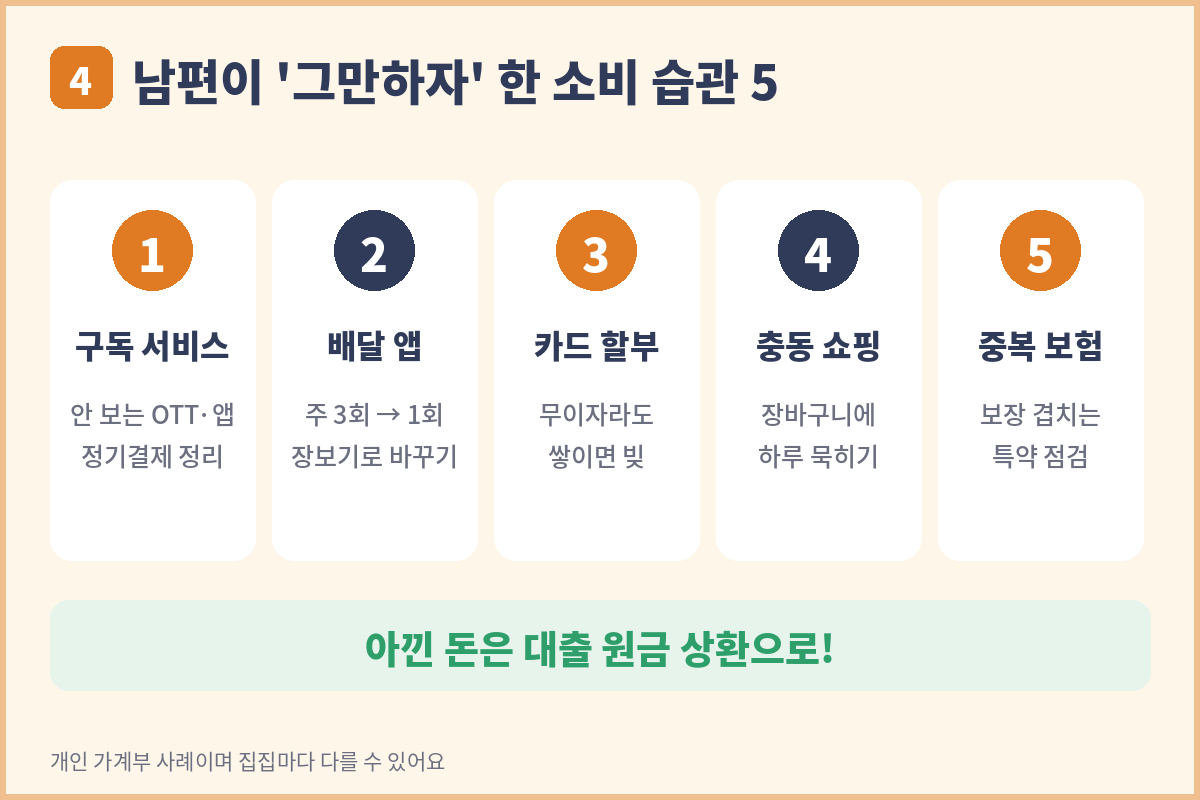
남편이 결국 '그만하자' 한 소비 습관 5가지
대출이자 통지 문자를 받은 날, 부부가 식탁에 카드 명세서를 펼쳐 놓는 집이 많아요.
한 줄 한 줄 짚어 보면 "이건 왜 나갔지?" 싶은 돈이 꼭 나와요.
큰 지출보다 매일 조금씩 새는 돈이 더 무섭다는 걸 그때 알게 돼요.
① 습관처럼 누르던 배달앱
퇴근길 "오늘은 시켜 먹자"가 일주일에 서너 번이었다면 이것부터 줄여요.
배달비와 최소주문금액까지 더하면 한 번에 2만 원을 넘기기 쉬워요.
주말에 반찬을 미리 해 두면 평일 배달 유혹이 확 줄어요.
② 잊고 있던 정기구독
OTT, 음악, 쇼핑 멤버십까지 카드 명세서를 펼쳐 보면 생각보다 많아요.
한 달 동안 한 번도 안 쓴 구독은 바로 해지해요.
가족이 같이 쓸 수 있는 요금제로 묶는 것도 방법이에요.
③ 무이자라 괜찮다던 할부
무이자 할부는 이자가 없어도 다음 달 월급을 미리 당겨 쓰는 거예요.
할부가 겹치면 이자가 오른 달에 숨이 턱 막혀요.
남은 할부 금액부터 적어 보면 다음 달 여유가 한눈에 보여요.
④ 출근길 커피와 편의점
하루 5천 원이면 한 달에 약 15만 원이에요.
딱 늘어난 대출이자만큼이라, 남편들이 가장 놀라는 대목이에요.
⑤ '한 잔만'으로 끝나지 않는 술자리
2차, 3차로 이어지는 모임은 한 번에 지출이 크게 뛰어요.
모임 횟수를 한 달에 몇 번으로 정해 두는 것만으로도 효과가 커요.
아낀 날은 가계부에 "오늘 지킨 돈"으로 적어 두면 은근히 뿌듯해요.
줄인 돈, 이렇게 써야 진짜 효과
아낀 돈을 그냥 두면 어느새 다른 데로 새요.
이자를 직접 줄이는 데 쓰는 게 가장 확실해요.
금리인하요구권 — 연봉이 오르거나 신용점수가 좋아졌다면 은행에 금리를 낮춰 달라고 요구할 수 있어요.
대환대출 비교 — 온라인 대환대출 서비스로 더 낮은 금리를 찾아보되, 중도상환수수료를 꼭 확인해요.
원금 일부 상환 — 모은 돈으로 원금을 조금씩 갚으면 다음 달 이자부터 줄어요.
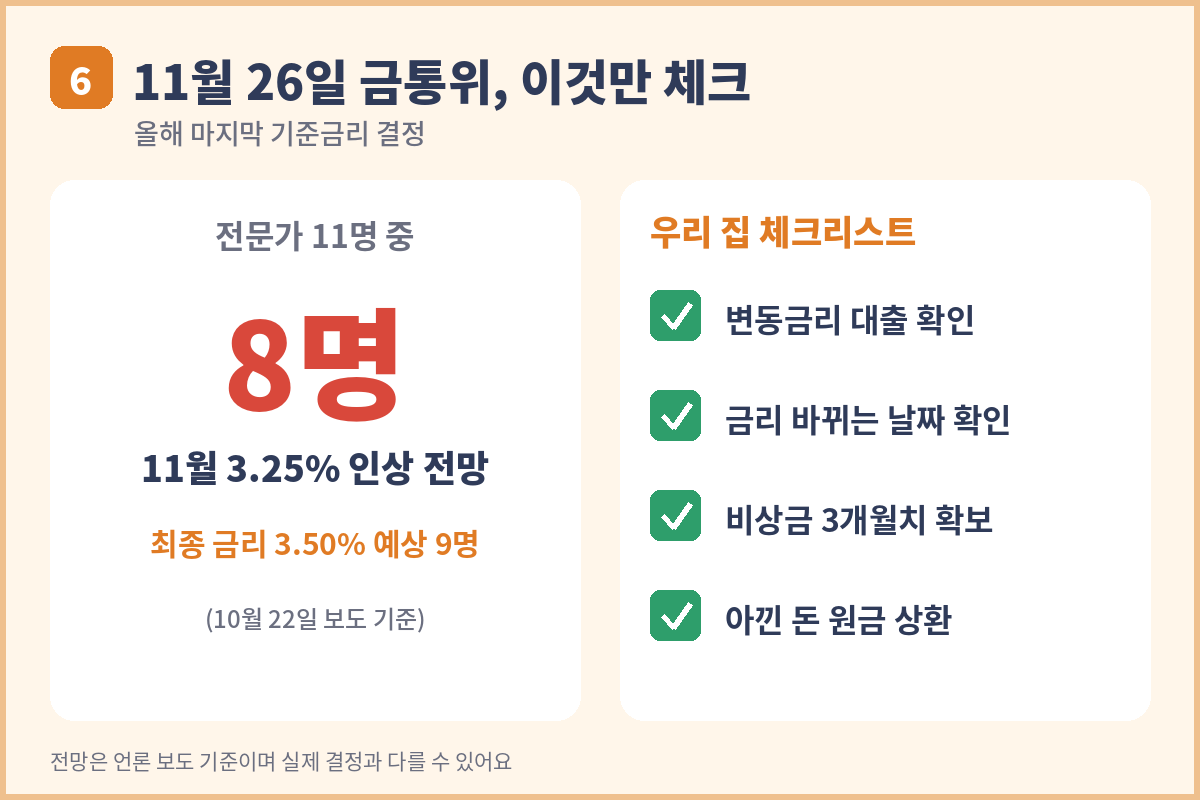
11월 26일 금통위, 미리 챙길 것
올해 마지막 기준금리 결정은 11월 26일이에요.
한국은행은 추가 인상의 시기와 속도를 점검하겠다고 밝혔어요.
언론 전문가 조사에서도 11월 추가 인상을 점치는 의견이 많았어요.
변동금리 대출이 있다면 금리가 바뀌는 주기부터 확인해 두세요.
은행 앱에서 다음 금리 변동일과 적용 금리를 미리 볼 수 있어요.
다음 달 이자가 얼마나 늘지 미리 계산해 보면 마음의 준비가 돼요.
기준금리가 또 오르더라도 줄여 둔 지출이 완충 역할을 해 줘요.
마무리
남편의 "그만하자"는 포기가 아니라 우리 집을 지키는 선택이었어요.
큰돈을 아끼는 것보다 새는 돈을 막는 게 먼저예요.
오늘 저녁, 카드 명세서 한 장부터 같이 펼쳐 보세요.
※ 이자 계산은 원금 3억 원 기준 단순 이자 계산이며, 실제 이자는 상환 방식과 금리 조건에 따라 달라요.
출처: 한국은행 10월 통화정책방향 결정문(2026.10.22), 한국은행 2026년 9월 금융기관 가중평균금리(2026.10.29)
#기준금리3% #기준금리동결 #주담대금리 #대출이자 #소비습관 #남편소비 #절약습관 #생활비절약 #금리인하요구권 #대환대출 #가계부 #금통위
'금융이야기' 카테고리의 다른 글
| 금값 뜨거웠는데 30% 급락… 금 ETF 다시 산 개미들, 저점일까 함정일까 (0) | 2026.11.08 |
|---|---|
| 신용융자 반대매매 막는다는데… 9일부터 담보비율 140% 면제, 빚투 개미 살아날까 (0) | 2026.11.08 |
| 케이뱅크 돈나무 키우기 방법 총정리: 최대 10만 원 수확하는 보상 구조와 꿀팁 (1) | 2026.11.08 |
| 삼성전자 주가 18만원대 급락, 고점에 물린 개미를 위한 전망과 대응 전략 총정리 (0) | 2026.11.08 |
| 청년주택 신청 조건, 주택드림 청약통장, 지역별 공고 확인 방법 (0) | 2026.11.07 |