주식은 출렁이고 예금 금리는 아쉬울 때, 나라가 원리금을 지급하는 저축 상품이 있어요.
11월 11일부터 17일까지 청약하는 개인투자용 국채의 조건과 주의점을 정리했어요.
오늘 11월 11일부터 개인투자용 국채 청약이 시작됐어요.
정부가 개인을 위해 발행하는 저축용 국채라 원리금을 나라가 지급해요.
올해는 가산금리가 크게 오르면서 매달 완판 행진이 이어졌어요.
정부가 연간 한도를 감안해 12월에는 발행하지 않을 수도 있다고 밝혀, 이번 청약이 올해 마지막일 수도 있어요.
조건과 사는 방법, 꼭 알아야 할 주의점까지 정리해 볼게요.
📌 목차
- 1. 개인투자용 국채란?
- 2. 11월 청약 조건 한눈에
- 3. 수익률, 얼마나 올랐나
- 4. 어디서, 어떻게 사나
- 5. 사기 전에 꼭 알아야 할 점
- 6. 자주 묻는 질문
1. 개인투자용 국채란?
개인투자용 국채는 2024년 6월 처음 나온 개인 전용 저축형 국채예요.
일반 국고채 낙찰금리에 개인을 위한 가산금리를 더하고, 만기까지 보유하면 연복리로 이자를 줘요.
최소 10만 원부터 10만 원 단위로 살 수 있고, 1인당 연간 2억 원까지 매입할 수 있어요.
5년물 이상은 매입액 2억 원 한도 안에서 이자소득 분리과세 혜택이 있어요.
다른 금융소득과 합쳐 종합과세되지 않아 금융소득이 많은 사람에게 특히 유리해요.
올해 4월에 새로 생긴 3년물은 분리과세 혜택이 없어요.
정부는 올해 약 2조 원 규모를 발행할 계획이라고 밝혔어요.
2. 11월 청약 조건 한눈에
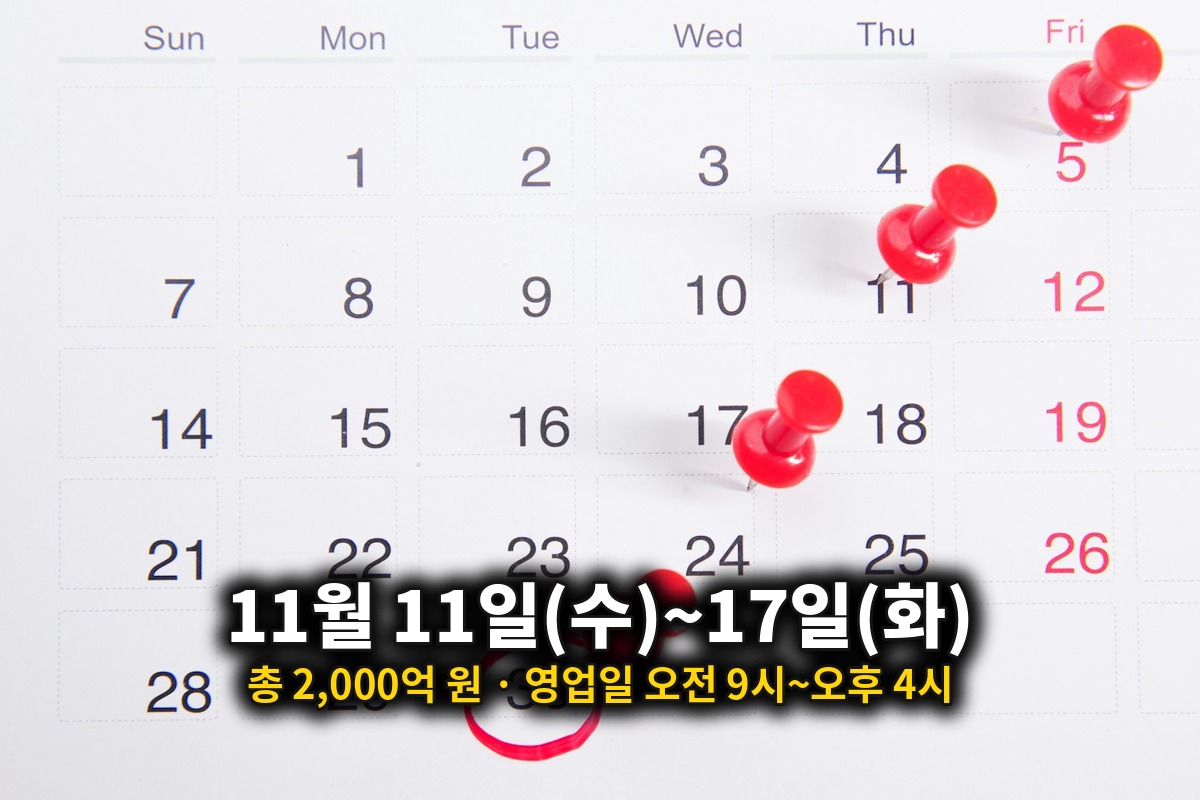
이번 달 발행 규모는 총 2,000억 원이에요.
청약은 11월 11일(수)부터 17일(화)까지, 영업일 오전 9시부터 오후 4시까지 받아요.
표면금리는 10월 국고채 낙찰금리를 그대로 쓰고, 5년물 이상에는 가산금리가 붙어요.
이번 달은 10년물에 가장 많은 1,400억 원이 배정돼 장기 투자 수요를 반영했어요.
📊 종목별 정리
3년물 이표채 ▶ 20억 원 · 가산금리 없음 · 약 11.8%
3년물 복리채 ▶ 30억 원 · 가산금리 없음 · 약 12.3%
5년물 ▶ 200억 원 · 0.10% · 약 21.9%
10년물 ▶ 1,400억 원 · 0.63% · 약 59.6%
20년물 ▶ 350억 원 · 0.79% · 약 162.6%

3. 수익률, 얼마나 올랐나
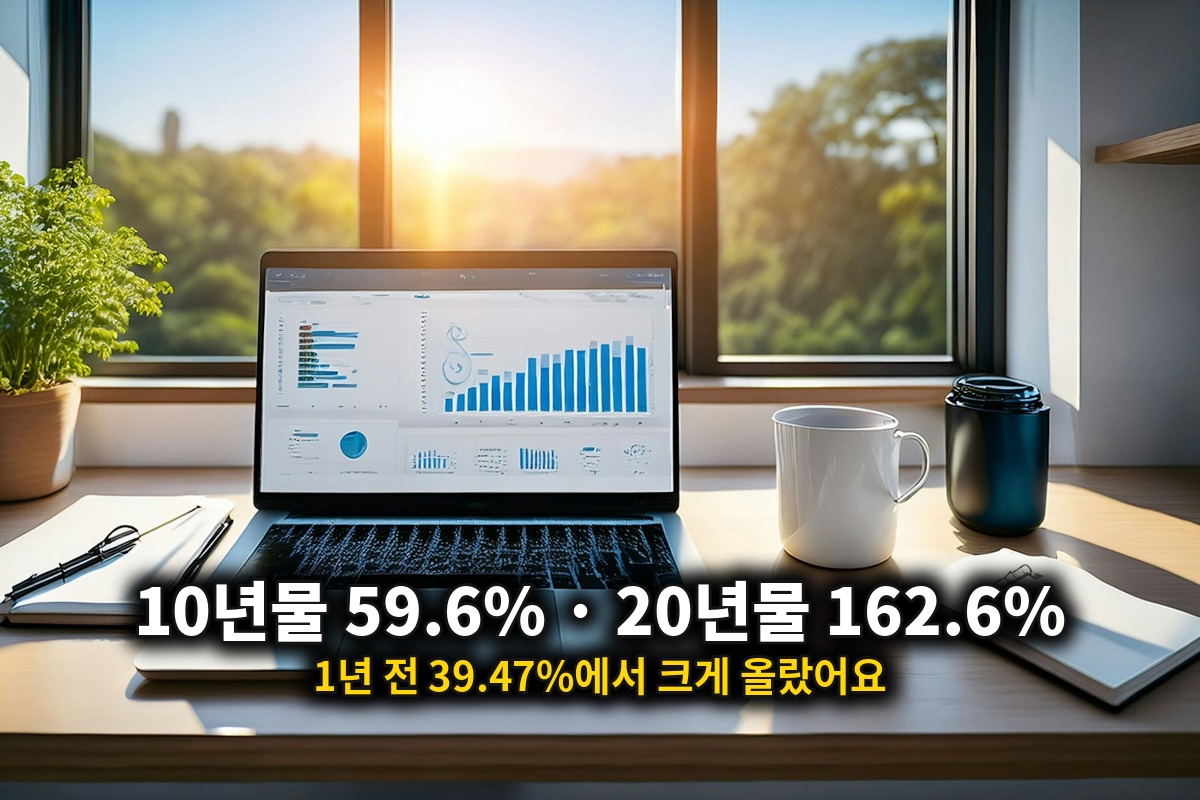
10년물을 만기까지 보유하면 세전 누적 수익률이 약 59.6%예요.
단순히 나눠 보면 연평균 약 6% 수준이에요.
20년물은 누적 약 162.6%로 연평균 8%를 넘어요.
1년 전과 비교하면 차이가 커요.
지난해 11월 10년물 만기 수익률은 39.47%, 20년물은 98.9%였어요.
그 사이 국고채 금리가 오르고 정부가 장기물 가산금리를 키우면서 올해 1~3월에는 청약률이 236~247%에 이를 만큼 인기를 끌었어요.
4. 어디서, 어떻게 사나
사는 방법은 두 가지예요.
일반 전용계좌로 사거나, 9월부터 열린 퇴직연금 계좌로 사는 방법이 있어요.
퇴직연금형 국채가 도입된 9월에는 청약률이 112%를 기록할 만큼 반응이 좋았어요.
퇴직연금 계좌의 판매처는 신한·하나·NH농협은행과 미래에셋·KB·삼성·한국투자·NH투자증권이에요.
📊 구분별 정리
전용계좌 ▶ 미래에셋증권 영업점·홈페이지·모바일앱에서 3·5·10·20년물 청약
퇴직연금계좌 ▶ DC형·IRP에서 10·20년물 청약, 은행·증권사 8곳에서 취급
퇴직연금 혜택 ▶ 납입액 세액공제(연금저축 합산 900만 원), 과세이연, 연금 수령 시 3.3~5.5%
배정 방식 ▶ 한도 초과 시 1인당 300만 원까지 먼저 배정, 나머지는 청약액 비례
5. 사기 전에 꼭 알아야 할 점
가장 큰 주의점은 '오래 묶이는 돈'이라는 거예요.
매입 후 1년이 지나면 중도환매를 신청할 수 있지만, 이때는 원금과 표면금리 단리 이자만 받아요.
가산금리, 복리 이자, 분리과세 혜택은 모두 사라져요.
예를 들어 10년물을 3년 만에 환매하면 기대했던 연 6% 안팎이 아니라 표면금리 수준의 단리 이자만 받게 돼요.
중도환매도 매달 정해진 기간과 한도 안에서만 가능해요.
앞으로 금리가 더 오르면 지금 산 국채의 상대적 매력은 떨어질 수 있어요.
그래서 한 번에 큰돈을 넣기보다 여유 자금 범위에서, 여러 달에 나눠 사는 방법을 많이 권해요.
6. 자주 묻는 질문
Q. 원금 손실 가능성은 없나요?
A. 정부가 원리금을 지급하는 국채라 만기까지 보유하면 원금 손실 걱정은 매우 낮아요.
다만 중도환매 시 기대 수익보다 훨씬 적게 받을 수 있어요.
Q. 3년물은 누구에게 맞나요?
A. 오래 묶어 두기 부담스럽고 분리과세 혜택이 크게 필요 없는 분에게 맞아요.
이표채는 매년 이자를 받고, 복리채는 만기에 한꺼번에 받아요.
Q. 청약 결과는 언제 알 수 있나요?
A. 청약 마감 다음 영업일에 배정 결과를 알려 줘요.
개인투자용 국채는 높은 수익보다 '확실하게, 오래' 불리고 싶은 돈에 어울리는 상품이에요.
올해 마지막일 수도 있는 이번 청약, 내 자금 계획에 맞는 만기부터 골라 보세요.
※ 이 글은 금융 정보 제공용이며 특정 상품 가입을 권유하지 않아요.
수익률은 만기 보유 시 세전 기준이며, 중도환매하면 가산금리와 세제 혜택이 사라져요.
자세한 조건은 재정경제부 발행 공고와 판매대행기관 안내를 꼭 확인하세요.
출처: 재정경제부 「개인투자용 국채」 11월 2,000억원 발행 예정(2026.10.29, KDI 경제정보센터 수록), 10월 발행계획(2026.9.30), 2026년 연간 발행계획 및 투자 활성화 방안(2025.12.30), 헤럴드경제(2026.3.30·5.29), 파이낸셜뉴스(2026.5.11), SBS Biz·MTN(2026.9.8 퇴직연금형 국채), 부동산R114 정리(퇴직연금 판매기관), 뉴스토마토(2026.1.14) / 사진: Unsplash
#개인투자용국채 #국채투자 #국채청약 #11월국채 #분리과세 #퇴직연금국채 #IRP #안전자산 #재테크 #미래에셋증권
'금융이야기' 카테고리의 다른 글
| 종잡을 수가 없네!!! 7·8월 올리더니 10월엔 멈췄다… 11월 26일 금통위, 대출 이자 또 오를까 (0) | 2026.11.12 |
|---|---|
| 진짜야? 증빙 없이 300만 원 준다는데… 꿈수저청년장학금 21기, 신청부터 발표·지급 일정, 향후 모집일정 (0) | 2026.11.11 |
| 사장님들 이자 아직도 그대로 내세요? 카카오뱅크 개인사업자 대출 갈아타기, 앱 하나로 끝내는 법 (0) | 2026.11.11 |
| 미국이 금리 올리는데 내 이자가 왜?! 12월 인상 '100%'에 대출자들 비상… 한미 금리차 1%p, 지금 할 일 (0) | 2026.11.11 |
| 500만원 빌렸더니 이자만 32만원… 비상금대출 금리 15개월 만에 최고, 투잡 뛰는 가장 '울상' (0) | 2026.11.11 |