토지보상법, 일상정보

토지보상(수용), 일상생활정보!!

공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 자세히보기

토지수용 재결기준 60

이주대책 : 이사비 등

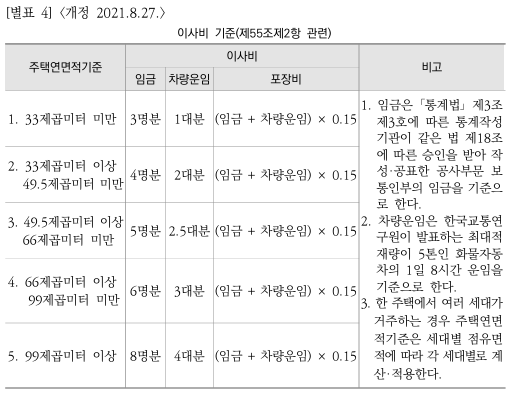
▶ 공익사업의 시행에 따른 이사비☞ 공익사업시행지구에 편입되는 주거용 건축물의 거주자가 해당 공익사업시행 지구 밖으로 이사를 하는 경우에는 「토지보상법 시행규칙」 별표 4의 기준에 의하여 산정한 이사비(가재도구 등 동산의 운반에 필요한 비용)를 보상하여야 함. ※ 이사비는 가구별로 지급되어야 하므로 건축물의 면적이 33㎡미만으로서 2가구 이상이 거주하고 있는 경우에도 각 세대 당 기준은 최저치인 33㎡로 산정함 ※ 이사비의 보상을 받은 자가 해당 공익사업시행지구 안의 지역으로 이사하는 경우에는 이사비를 보상하지 아니함. ※ 이사비는 주거용 건축물의 거주자에 대해 실제 소요되는 비용을 보상하는 것이므로, 거주자가 소유자인지 세입자인지 또는 언제부터 거주하였는지, 무허가건축물등인지에 관계..
이주대책 : 주거이전비

▶ 공익사업의 시행에 따른 이주대책 중 주거이전비의 지급☞ 주거용 건축물의 거주자에 대하여는 주거 이전에 필요한 비용과 가재도구 등 동산의 운반에 필요한 비용을 산정하여 보상하여야 함. ※ 주거이전비는 주거용 건축물의 거주자에 대한 주거 이전에 필요한 비용의 보상이므로 원칙적으로 실비변상적 보상의 성격을 가짐. ※ 우리나라의 부동산 거래 및 임대차에서 매매대금 또는 전세금의 수수 관행은 계약금·중도금·잔금으로 나누어 순차적으로 지급되므로 실제적으로 계약일로부터 입주일까지는 상당한 기간이 소요되나, 보상금은 일시불로 지급되고 보상금 수령과 동시에 이주하여야 하므로, 주거이전비는 보상금 수령 후 새로운 주택을 취득하거나 임차하는 기간 동안의 임시거주에 소요 되는 비용을 보상하는 것임. ※ ..

이주대책 : 이주정착금

▶ 공익사업의 시행에 따른 이주대책 중 이주청착금의 지급☞ 이주정착금은 보상대상인 주거용 건축물에 대한 평가액의 30퍼센트에 해당 하는 금액으로 하되, 그 금액이 1천2백만원 미만인 경우에는 1천2백만원으로 하고, 2천4백만원을 초과하는 경우에는 2천4백만원으로 함. ※ 이주대책대상자에게 이주대책을 수립·실시하거나 이주정착금을 지급하여야 하므로 이주정착금을 지급받기 위해서는 이주대책대상자의 요건을 구비 하여야 함. ※ 이주대책대상자가 개발제한구역 내에서 이축허가를 받아 이전한 경우에는 이주정착지가 아닌 다른 지역으로 이주하는 경우에 해당하므로 이주정착금을 지급하여야 함.사업시행자는① 이주대책을 수립·실시하지 아니하는 경우,② 이주대책 대상자가 이주정착지가 아닌 다른 지역으로 이주하려는 경..

이주대책 비용의 부담

▶ 공익사업의 시행에 따른 이주대책 비용의 부담☞ 이주대책의 내용에는 이주정착지(이주대책의 실시로 건설하는 주택단지를 포함함)에 대한 도로, 급수시설, 배수시설, 그 밖의 공공시설 등 통상적인 수준의 생활기본시설이 포함되어야 하며, 이에 필요한 비용은 사업시행자가 부담함.◈ 통상적인 수준의 생활기본시설은 ① 도로(가로등·교통신호기를 포함함), ② 상수도 및 하수처리시설, ③ 전기시설,④ 통신시설, ⑤ 가스시설 등의 시설로 함 ※ 생활기본시설 설치비용은 사업시행자가 부담하여야 하므로 사업시행자가 이를 이주대책대상자에게 전가한 경우는 부당이득으로 반환하여야 함. ※ 생활기본시설 설치비용에는 해당 생활기본시설을 설치하는 데 드는 공사비, 용지비 및 해당 생활기본시설의 설치와 관련하여 법령에 따라 부..

이주대책의 수립 및 실시, 이주대책대상자

1. 공익사업의 시행에 따른 이주대책의 수립 및 실시☞ 사업시행자는 공익사업의 시행으로 인하여 주거용 건축물을 제공함에 따라 생활의 근거를 상실하게 되는 자(‘이주대책대상자’라 함)를 위하여 이주대책을 수립·실시하거나 이주정착금을 지급하여야 함.☞ 이주대책은 이주대책대상자 중 이주정착지에 이주를 희망하는 자의 가구 수가 10호(戶) 이상인 경우에 수립·실시함. ※ 공익사업시행지구의 인근에 택지 조성에 적합한 토지가 없는 경우, 이주대책에 필요한 비용이 당해 공익사업의 본래의 목적을 위한 소요비용을 초과하는 등 이주대책의 수립·실시로 인하여 당해 공익사업의 시행이 사실상 곤란하게 되는 경우 등의 경우에는 이주대책을 수립·실시하지 않을 수 있음. ☞ 사업시행자가 「택지개발촉진법」 또는 「주택법」 등 ..

영업 등의 보상 : 사업폐지 등에 대한 보상

▶ 공익사업의 시행에 따른 사업폐지 등에 대한 보상☞ 공익사업의 시행으로 인하여 건축물의 건축을 위한 건축허가 등 관계법령에 의한 절차를 진행 중이던 사업 등이 폐지·변경 또는 중지되는 경우 그 사업 등에 소요된 법정수수료 그 밖의 비용 등의 손실을 보상하여야 함. ※ 사업폐지 등에 대한 보상은 토지에 관하여 지출된 비용이지만 토지보상과는 보상대상 및 보상대상자를 달리하므로 이러한 손실을 토지의 보상액에 반영 하여 평가할 수 없음.☞ 사업시행자에게 재결신청 청구한 사업폐지 등에 대한 보상청구권은 공법상 권리로서 행정소송에 의해서 권리구제를 받는 손실보상의 일종으로 재결의 대상이 됨. 재결례 ‣ 사업폐지 등으로 인한 손실보상은 재결대상이다. [중토위 2017. 2. 23] 재결요지 사업폐지 등에 따..

영업 등의 보상 : 휴직 또는 실직보상

▶ 공익사업의 시행에 따른 휴직 또는 실직보상 ☞ 휴직하거나 실직하는 근로자의 임금손실에 대하여는 「근로기준법」에 따른 평균임금 등을 고려하여 보상하여야 함. ※ 평균임금이란 이를 산정하여야 할 사유가 발생한 날 이전 3개월 동안에 그 근로자에게 지급된 임금의 총액을 그 기간의 총 일 수로 나눈 금액을 말하며 (근로기준법 제2조제1항제6호), 통상임금이란 근로자에게 정기적이고 일률적으로 소정(所定)근로 또는 총 근로에 대하여 지급하기로 정한 시간급 금액, 일급 금액, 주급 금액, 월급 금액 또는 도급 금액을 말함(근로기준법 시행령 제6조제1항). ☞ 사업인정고시일등 당시 공익사업시행지구안의 사업장에서 3월 이상 근무한 근로자로서 근로장소의 이전으로 인하여 일정기간 휴직을 하게 된 경우는 휴직일수..

축산업 보상 : 축산업에 대한 보상

▶ 공익사업의 시행에 따른 축산업에 대한 보상기준 ‘가축’이란 사육하는 소·말·면양·염소(유산양을 포함함)·돼지·사슴·닭·오리· 거위·칠면조·메추리·타조·꿩, 기러기, 노새·당나귀·토끼 및 개, 꿀벌, 그 밖에 사육이 가능하며 농가의 소득증대에 기여할 수 있는 동물로서 농림축산식품부 장관이 정하여 고시하는 동물 등을 말함.축산업 손실보상이 되기 위해서는 우선 「축산법」 제2조제1호에 따른 ‘가축’에 해당되어야 하므로 ‘가축’에 해당되지 아니하는 동물을 사육하는 경우 에는 축산업에 해당하지 아니하여 보상대상이 아님 ☞ 축산업에 대한 보상에 대해서는 영업보상 준용함. ※ 폐업보상에서 개인영업의 영업이익 하한, 휴업보상에서 영업장소 이전 후 발생하는 영업이익감소액, 휴업보상에서 개인영업의 영업이익 하..

농업보상 : 농기구 보상

▶ 공익사업의 시행에 따른 농업보상 중 농기구 보상 ‘농기구’란 농업을 능률적·효율적으로 하기 위한 기계 및 기구 등을 말함.- 호미·낫 등 인력을 사용하는 소농구는 농기구보상의 대상이 되는 농기구로 보지 않음.☞ 해당지역에서 경작하고 있는 농지의 3분의 2 이상에 해당하는 면적이 공익 사업시행지구에 편입됨으로 인하여 농기구를 이용하여 해당 지역에서 영농을 계속할 수 없게 된 경우 해당 농기구에 대해서는 매각손실액을 평가하여 보상 하여야 함 . ※ ‘경작하고 있는 농지’에는 소유하고 경작하는 농경지와 임차하여 경작하고 있는 농지 모두가 포함됨. ※ ‘ 영농을 계속할 수 없게 된 경우’라 함은 농업을 폐지하는 경우뿐만 아니라 잔여 농지의 규모 및 대상농기구의 규격 등으로 고려할 때 종전의..

농업보상 : 영농손실보상금의 지급방법

▶ 공익사업의 시행에 따른 영농손실보상금의 지급방법☞ 영농손실액은 실제경작자에게 지급함이 원칙임. ※자경농지가 아닌 농지로서 농지의 소유자가 해당지역에 거주하는 농민이며, 농지의 소유자와 실제경작자 간에 협의가 성립된 경우는 협의내용에 따라 영농손실액을 보상함. 실제경작자는① 농지의 임대차계약서, ②농지소유자가 확인하는 경작사실 확인서, ③「농업·농촌 공익기능 증진 직접지불제도 운영에 관한 법률」에 따른 직접지불금의 수령 확인자료, ④ 「농어업경영체 육성 및 지원에 관한 법률」 제4조에 따른 농어업경영체 등록 확인서, ⑤ 해당 공익사업시행지구의 이장·통장이 확인하는 경작사실확인서, ⑥ 그 밖에 실제 경작자임을 증명하는 객관적 자료 등에 의하여 사업인정고시일등 당시 타인소유의 농지를 임대차 등 적..

농업보상 : 영농손실보상 대상 농지

▶ 공익사업의 시행에 따른 영농손실보상의 대상이 되는 농지 농지는 「농지법」 제2조제1호가목 및 같은 법 시행령 제2조제3항제2호가목에 해당하는 토지를 말함.☞ 「농지법」 제2조제1호가목에서는 전·답, 과수원, 그 밖에 법적 지목(地目)을 불문하고 실제로 농작물 경작지 또는 다년생식물 재배지로 이용되는 토지를 농지로 봄.☞ 임야에 관한 규정(농지법 시행령 제2조제2항)은 2016. 1. 19.자로 개정·시행되었으며 「농지법 시행령」 부칙 제2조에서 농지의 범위에 관한 경과 조치로서 이 영 시행 당시 「공간정보관리법」에 따른 지목이 전·답, 과수원이 아닌 토지로서 농작물 경작지 또는 제2조제1항제1호에 따른 다년생식물의 재배에 이용되고 있는 토지와 이 영 시행 당시 「공간정보관리법」에 따른 지목이 임야인 ..

농업보상 : 영농손실액 산정

▶ 공익사업의 시행에 따른 영농손실보상액 산정방법1. 통계에 의한 영농손실액의 산정☞ 공익사업시행지구에 편입되는 농지에 대하여는 그 면적에 「통계법」 제3조 제3호에 따른 통계작성기관이 매년 조사·발표하는 농가경제조사통계의 도별 농업총수입 중 농작물수입을 도별 표본농가현황 중 경지면적으로 나누어 산정한 도별 연간 농가평균 단위경작면적당 농작물총수입의 직전 3년간 평균의 2년분을 곱하여 산정한 금액을 영농손실액으로 보상함. ※ 농작물총수입의 적용에 있어 서울특별시·인천광역시는 경기도, 대전광역시는 충청남도, 광주광역시는 전라남도, 대구광역시는 경상북도, 부산광역시·울산 광역시는 경상남도의 통계를 각각 적용함. ※ 통계자료에 의하여 영농손실을 보상평가하는 경우 농작물총수입은 직전 3년간 평균금액..

반응형